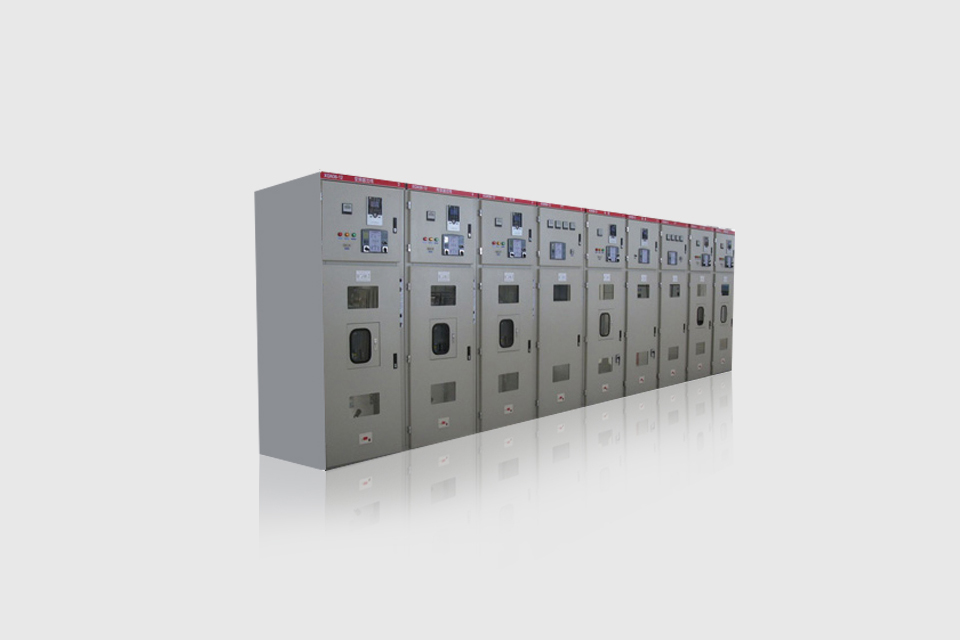
配电开关控制设备作为电力系统的关键组成部分,承担着电能分配、电路保护与控制的重要功能,其行业发展与电网建设、新能源并网、工业用电及城镇化进程密切相关。在政策驱动、技术迭代与市场需求的多重作用下,配电开关控制设备行业呈现出新的发展态势。
一、政策与标准驱动行业升级
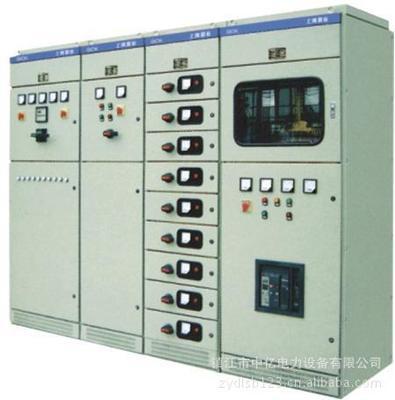
国家持续推进新型电力系统建设,智能电网、配电网改造相关政策密集出台。《关于新形势下配电网高质量发展的指导意见》等文件明确提出提升配电网智能化水平、增强供电可靠性,直接拉动中高压开关柜、环网柜、柱上开关、配电自动化终端等设备的需求。能效标准与环保要求趋严,推动企业加快研发低损耗、环保气体绝缘(如干燥空气、环保气体替代SF6)的开关设备。
二、市场需求结构性增长
从需求端看,多个领域为配电开关控制设备提供增长动力。电网侧,配电网扩容与自动化改造持续推进,国家电网和南方电网年度招标中一二次融合设备、智能开关占比提升;新能源侧,分布式光伏、风电及储能电站并网需要大量并网开关与保护控制设备;用户侧,数据中心、新能源汽车充电设施、工业自动化产线等新基建场景带来增量需求;海外市场,一带一路沿线国家电力基础设施建设以及欧美电网更新替换,出口保持增长韧性。
三、技术演进方向明确
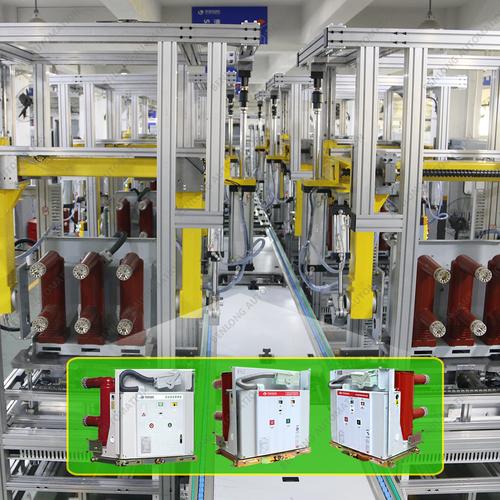
行业技术发展呈现几个清晰方向:一是智能化与数字化,配电开关设备嵌入传感、通信与边缘计算能力,实现状态感知、故障预警和远程运维,一二次融合成为主流产品形态;二是环保化,SF6替代技术加速落地,环保气体绝缘开关设备逐步商业化,无六氟化硫开关在中压领域渗透率提升;三是高可靠与小体积,固体绝缘、常压密封等技术路线优化产品结构,适应城市紧凑空间与高湿高盐雾等严苛环境;四是标准化与模块化,便于快速交付与运维,降低全生命周期成本。
四、竞争格局与产业动向
市场参与主体包括外资品牌、国内头部企业与众多中小企业。国电南瑞、许继电气、平高电气、白云电器、科林电气等国内企业在智能配电设备领域具备较强竞争力;外资企业在高端市场仍占一定份额,但国产替代持续推进。产业动向方面,头部企业加大研发投入与产能扩张,聚焦一二次融合、环保开关及数字化解决方案;部分企业通过并购整合完善产品线,加大海外市场布局;分布式智能开关、柔性互联装置等新品类不断涌现,行业从单一设备制造向系统解决方案转型。
五、future展望
配电开关控制设备行业处于需求稳中有升、技术加速迭代的发展阶段。新型电力系统建设与配电网高质量发展将持续释放设备需求,智能化、环保化、融合化是确定的技术主线。企业需关注标准变化与客户需求升级,强化核心技术与场景化解决方案能力,在存量改造与增量市场并行的格局中把握机遇。原材料价格波动、行业竞争加剧以及国际化经营风险,仍是需要重点应对的挑战。